Desde el 10 de agosto registramos cada cambio que vemos en las cuentas remuneradas que comparamos, con la página oficial que lo demuestra. En diez semanas hay diez movimientos de tipo que se pueden atribuir al banco, no a una corrección nuestra. Este es el resumen, con los datos.
- Las promociones suben. Openbank ha pasado del 2,50 % al 3,25 % TAE en dos saltos; Sabadell, del 2,02 % al 2,75 %; Unicaja ha doblado su oferta.
- Lo que pagan después, baja. Trading 212 ha bajado su tipo tras la promoción del 3,50 % al 2,80 %, y XTB, del 1,25 % al 1,10 %.
- El ancla es el BCE. Los tipos sin promoción se agrupan alrededor del 2,50 %, que es la facilidad de depósito del Banco Central Europeo.
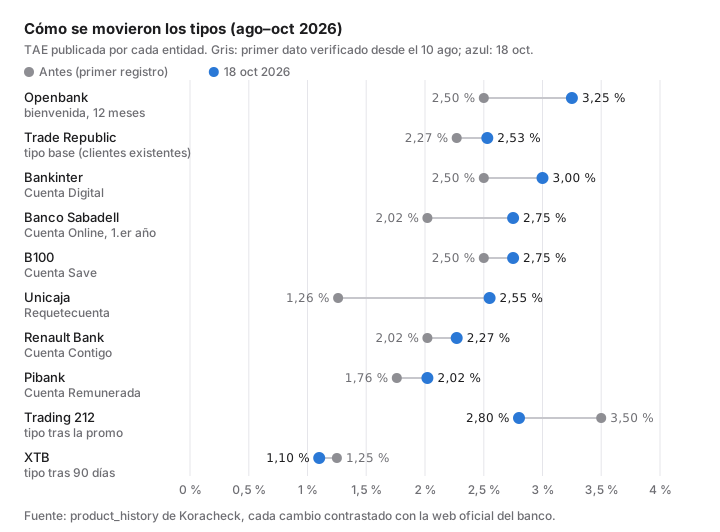
Los diez cambios, uno a uno
La fecha es la del día en que lo verificamos en la web del banco, no necesariamente la del anuncio.
| Entidad | Antes | 18 oct | Cuándo lo vimos | Qué cambió |
|---|
| Openbank | 2,50 % | 3,25 % | 24 ago (2,75 %) y 8 oct (3,25 %) | Código de bienvenida OPEN275 y luego OPEN325: 12 meses, sin tope de saldo |
| Bankinter | 2,50 % | 3,00 % | 29 sep | 3 % garantizado hasta el 30/04/2027 sobre 100.000 €; altas hasta el 28/10 |
| Banco Sabadell | 2,02 % | 2,75 % | 8 oct | Primer año hasta 100.000 €, altas del 8/10 al 12/11 |
| Unicaja | 1,26 % | 2,55 % | 1 oct | Oferta nueva; el saldo remunerado sube de 20.000 a 50.000 € |
| B100 | 2,50 % | 2,75 % | 29 sep | Garantizado hasta el 31/12/2026 |
| Trade Republic | 2,27 % | 2,53 % | 29 sep | Tipo base; los clientes nuevos siguen al 3,04 % hasta 50.000 € |
| Renault Bank | 2,02 % | 2,27 % | 24 ago (2,17 %) y 15 sep (2,27 %) | Tipo ordinario, no promoción |
| Pibank | 1,76 % | 2,02 % | 4 oct | Tipo sin promoción ni tope de saldo |
| Trading 212 | 3,50 % | 2,80 % | 29 sep | Tipo tras la promo; la promo nueva paga 4,2 % durante 4 meses |
| XTB | 1,25 % | 1,10 % | 29 sep | Tipo tras los 90 primeros días, que siguen al 3,50 % |
Fuera del gráfico queda bunq, que el 15 de octubre subió su interés bonus del 3,01 % al 3,11 % TIN: su mecánica de umbral no se resume en una sola TAE.
Por qué casi todo ronda el 2,50 %
Dos bancos lo dicen sin rodeos. Trading 212 fija su promoción como la facilidad de depósito del BCE más 1,70 puntos: si eso da 4,2 %, la facilidad está en el 2,50 %. Trade Republic llama a su 2,53 % TAE «el tipo base estándar del Banco Central Europeo».
Las dos cifras son la misma. Un 2,50 % nominal que se paga cada mes equivale a una TAE del 2,53 %:
TAE = (1 + 0,025 / 12)^12 − 1 = 2,53 %
Lo mismo explica el 2,02 % TAE de Pibank o Cajamar: es un 2,00 % TIN con liquidación mensual.
La lectura técnica es sencilla. Un banco que te paga por debajo de ese 2,50 % gana margen con tu saldo. Uno que paga por encima está pagando por captarte. Por eso las ofertas más altas comparten tres rasgos:
- son solo para clientes nuevos;
- duran poco o tienen fecha de fin;
- o limitan el saldo que remuneran.
Tres patrones que conviene tener en cuenta
1. El titular sube, la duración no. Openbank paga su 3,25 % durante 12 meses, que es lo que dura la comparación habitual. B100 y Bankinter garantizan su tipo solo hasta una fecha fija (31 de diciembre y 30 de abril), así que quien entra hoy cobra ese tipo menos tiempo cada semana que pasa. En la TAE anunciada frente al rendimiento real lo ponemos en euros.
2. Lo que importa es el después. Los brókers con efectivo remunerado (Trading 212, XTB) han bajado el tipo que se queda cuando acaba la promoción. Una promo de 90 días o de 4 meses pesa poco en un año entero.
3. Los bancos compiten con bonos tanto como con tipos. BBVA, Santander o Bankinter pagan cientos de euros por domiciliar la nómina. Lo contamos en cuánto vale tu nómina.
Cómo lo medimos
Cada cambio de un dato del catálogo queda registrado en un historial con el valor anterior, el nuevo, la fecha y la fuente oficial. Para este informe hemos descartado los cambios que eran correcciones nuestras o reestructuraciones del modelo; solo quedan los movimientos del banco. Las fechas son de verificación: un banco puede haber cambiado su web unos días antes.
Si quieres seguir los próximos movimientos, el calendario de promociones muestra qué ofertas cierran y cuándo, y el comparador ordena las cuentas por los euros que te dejan hoy.
Recibe cambios cuando importen
Koracheck avisa cuando cambian TAE, comisiones o condiciones relevantes.