La TAE de un anuncio es un tipo anual. Si la promoción dura menos de un año, o tiene fecha de fin, no es lo que vas a cobrar en un año. Hemos calculado cuánto rinden de verdad 20.000 € en cada cuenta durante los próximos 12 meses, a 18 de octubre de 2026, sin nómina ni recibos y como cliente nuevo.
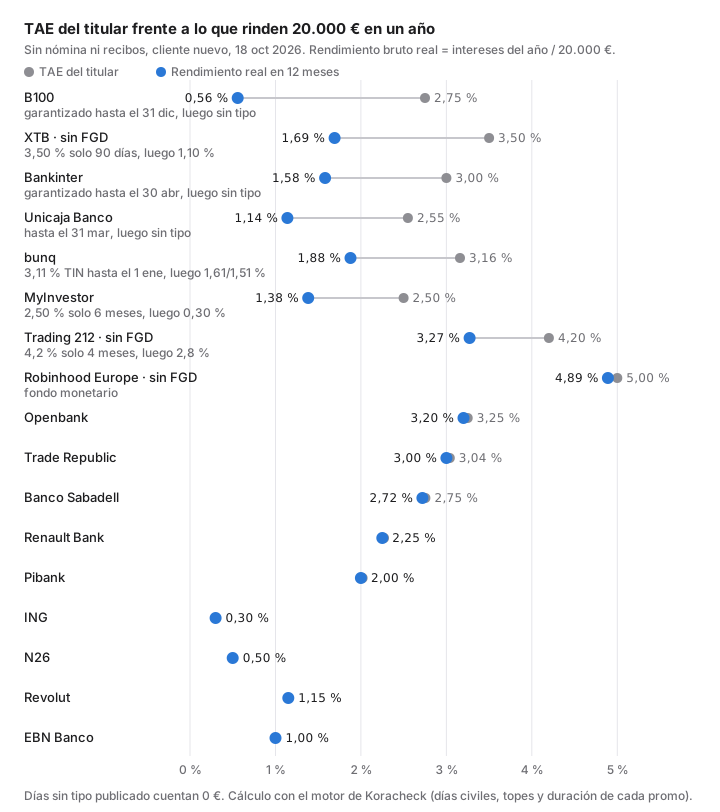
Los datos
«Rinde de verdad» es el interés bruto del año dividido entre 20.000 €. «Euros netos» resta la retención del 19 %.
| Cuenta | TAE titular | Rinde de verdad | Euros netos en 12 meses | Por qué |
|---|
| Robinhood Europe · sin FGD | 5,00 % | 4,89 % | 792 € | Fondo monetario, no depósito |
| Trading 212 · sin FGD | 4,20 % | 3,27 % | 530 € | 4,2 % solo 4 meses, luego 2,8 % |
| Openbank | 3,25 % | 3,20 % | 518 € | — |
| Trade Republic | 3,04 % | 3,00 % | 486 € | — |
| Banco Sabadell | 2,75 % | 2,72 % | 441 € | — |
| Renault Bank | 2,27 % | 2,25 % | 364 € | — |
| Pibank | 2,02 % | 2,00 % | 324 € | — |
| bunq | 3,16 % | 1,88 % | 304 € | 3,11 % TIN hasta el 1 de enero, luego 1,61 % / 1,51 % |
| XTB · sin FGD | 3,50 % | 1,69 % | 274 € | 3,50 % solo 90 días, luego 1,10 % |
| Bankinter | 3,00 % | 1,58 % | 256 € | Garantizado hasta el 30 de abril, luego sin tipo publicado |
| MyInvestor | 2,50 % | 1,38 % | 224 € | 2,50 % solo 6 meses, luego 0,30 % |
| Revolut | 1,15 % | 1,15 % | 186 € | Plan gratuito |
| Unicaja | 2,55 % | 1,14 % | 185 € | Hasta el 31 de marzo, luego sin tipo publicado |
| EBN Banco | 1,00 % | 1,00 % | 162 € | Sin inversión en EBN |
| B100 | 2,75 % | 0,56 % | 90 € | Garantizado hasta el 31 de diciembre, luego sin tipo publicado |
| N26 | 0,50 % | 0,50 % | 81 € | Plan gratuito |
| ING | 0,30 % | 0,30 % | 49 € | Cuenta NARANJA |
Quedan fuera las cuentas que exigen nómina para dar su tipo (Ibercaja, Bankinter Cuenta Nómina, Kutxabank, Cajamar) y las que solo pagan bonos.
De dónde sale la diferencia
Hay dos tipos de hueco y conviene no confundirlos.
El pequeño: TAE frente a TIN. Openbank anuncia 3,25 % TAE y rinde 3,20 %. No es letra pequeña: la TAE supone que reinviertes los intereses cada mes. Nosotros calculamos sin reinversión, porque los intereses llegan a tu cuenta y no siempre vuelven a la cuenta remunerada. El rendimiento queda en el TIN: 3,20 %. Lo mismo pasa con Trade Republic, Sabadell, Renault o Pibank: cuando la oferta dura todo el año, titular y realidad casi coinciden.
El grande: la promoción dura menos que tu horizonte. Aquí está la sorpresa. Con B100, el 2,717 % TIN está garantizado hasta el 31 de diciembre. Desde el 18 de octubre son 75 días:
20.000 € × 2,717 % × 75 / 365 = 111,66 € brutos → 0,56 % del capital en un año
A partir de enero el banco no compromete ningún tipo. Nosotros contamos esos días a 0 €, porque no hay un dato publicado que sumar. Si B100 mantiene un tipo, ganarás más, pero no lo sabemos hoy. Lo mismo ocurre con Bankinter (hasta el 30 de abril) y Unicaja (hasta el 31 de marzo).
Cómo leer una TAE antes de abrir una cuenta
- Mira cuánto dura. «12 meses desde el alta» no es lo mismo que «hasta el 31 de diciembre». Lo segundo se acorta cada día que pasa.
- Mira el tope. Bankinter Cuenta Nómina anuncia un 5 %, pero solo sobre los primeros 10.000 €: con 20.000 € rinde un 2,47 %.
- Mira qué pasa después. «Tipo vigente en cada momento» significa que no hay compromiso.
- Mira la garantía. Robinhood, Trading 212 o XTB no son depósitos con FGD. Los separamos en el listado por esa razón.
Cómo lo calculamos
Usamos el mismo motor que la web:
- Días civiles en la zona horaria de Madrid, con interés simple sobre el saldo.
- Promociones con su duración real: meses desde el alta o fecha fija de fin.
- Topes de saldo, tramos y tipo posterior de cada cuenta.
- Requisitos de la promoción.
- Retención del 19 % para el neto.
El método completo está en la metodología. Para tu importe y tu plazo exactos, usa la calculadora. Para el porqué conceptual, TAE frente a euros netos.
Recibe cambios cuando importen
Koracheck avisa cuando cambian TAE, comisiones o condiciones relevantes.